中经记者 郝亚娟 张漫游 上海、北京报道
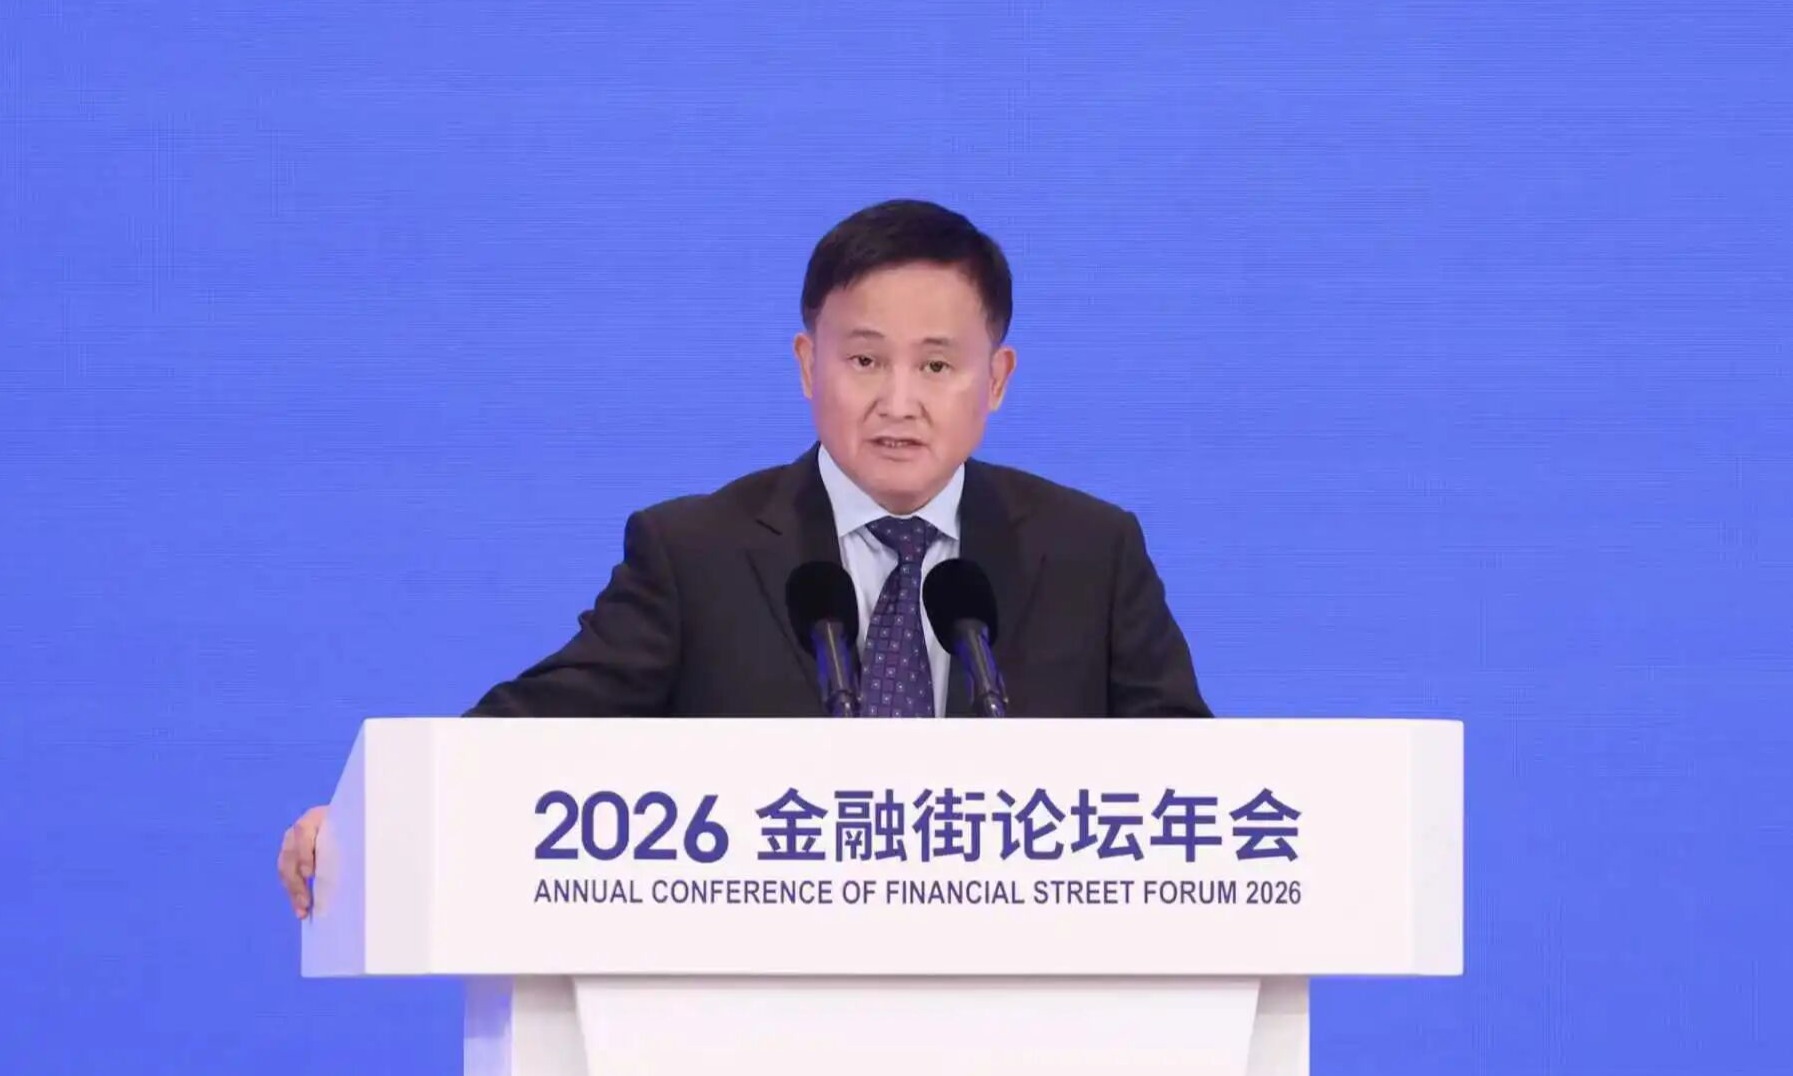
在2026金融街论坛年会上,中国人民银行行长潘功胜表示,退出存贷款基准利率。随着利率市场化改革推进,存贷款基准利率逐步被市场化的定价基准替代。银行贷款利率已经有贷款市场报价利率(LPR)、银行间隔夜回购利率(DR001)等多个定价基准;自今年一季度开始,人民银行对外公布了各个期限的存款平均利率,作为银行存款定价的参考。金融机构存贷款基准利率自2015年10月以来,长期未做调整,在存贷款定价中实际上已不再发挥作用,目前只剩下在少数司法领域作为计算利息的依据。下一步,人民银行将推动这些领域的计息依据用市场化的利率指标来替代,实现退出金融机构存贷款基准利率。
业内人士认为,当前银行存贷款定价已主要参考市场化利率指标,传统基准利率退出对银行净息差及企业融资成本的直接影响有限。从长期来看,多元定价基准有助于提高利率传导效率,使企业贷款利率更加及时地反映市场资金供求变化,但也对银行资产负债管理和风险定价能力提出了更高要求。
基准利率退出重在制度衔接
在采访中,业内人士认为,此次明确退出存贷款基准利率,意味着我国利率市场化改革进一步向制度层面深化。
光大证券宏观研究团队指出,这一改革的必要性与可能性在于两方面。一方面,LPR与货币市场利率之间存在一定脱节,而DR001更能灵敏反映短期资金供求,与市场利率的挂钩更为紧密;另一方面,随着利率市场化推进,多元定价基准有助于降低实体融资成本传导的摩擦,使贷款利率更及时地跟随市场利率变动。
对于当前基准利率退出面临的难点,天府立言金融研究院院长曾刚告诉《中国经营报》记者,既然业务定价基本不再使用存贷款基准利率,存量也很少,退出的难点不在经济层面。银行定价、企业融资成本和息差受到的冲击都很有限,相关影响在过去逐步退出的过程中已经消化。
复旦发展研究院助理研究员石烁也认为,目前存贷款基准利率退出的最大挑战在于如何做好历史制度衔接,并进一步完善市场化替代规则。
具体来看,首先是司法计息依据的调整。虽然传统存贷款基准利率自2015年10月以来未再调整,但部分司法规则仍在使用。例如,《最高人民法院关于适用〈中华人民共和国民法典〉合同编通则若干问题的解释》)第二十五条规定,合同不成立、无效、被撤销或者确定不发生效力,有权请求返还价款或者报酬的当事人一方请求对方支付资金占用费的,人民法院应当在当事人请求的范围内按照中国人民银行授权全国银行间同业拆借中心公布的一年期贷款市场报价利率(LPR)计算。2019年《全国法院民商事审判工作会议纪要》第七十七条也有类似规定。
其次是历史合同与存量裁判的衔接。部分历史合同和生效裁判仍可能引用传统基准利率,退出过程中需要明确新旧规则的适用范围,避免计息标准变化引发争议。
此外,替代指标的合理选择也是一项挑战。石烁指出,LPR、DR及存款平均利率在期限结构、波动特征和适用场景上存在差异,难以简单替换。因此,利率市场化改革下一步需要加强人民银行与司法部门的制度协调,明确替代指标、计息方法和过渡安排,保障法律规则的连续性和金融市场的稳定性。
不过,随着DR及其他市场化定价基准在贷款业务中推广,不同类型银行面临的挑战也有所不同。
石烁认为,DR贷款推广有望推动银行进一步提升资产负债管理效率。DR反映银行间短期融资成本,并不等同于各家银行的实际负债成本。大型银行凭借低成本存款、精细化定价和利率风险管理优势,更容易实现资产负债协调;部分中小银行如果贷款加点不足以覆盖自身资金成本和风险溢价,可能面临更大息差压力。
企业融资成本将分化
随着LPR、DR等多元化定价基准逐步发展,企业贷款利率与市场资金供求之间的联系有望进一步增强。
光大证券宏观研究团队指出,财务能力强、议价能力高的优质企业将率先受益。在资金面宽松、隔夜利率下行时,通过与金融机构协商选择更低的定价基准,直接降低融资成本。同时,债券与利率衍生品定价基准的扩容,也有助于提升利率风险管理工具的需求和活跃度,利好相关市场业务的拓展。但反过来看,也对商业银行资产负债管理提出了更多挑战。
石烁认为,存贷款基准利率退出和市场化定价基准多元化,对企业贷款利率的影响具有明显的短期与长期差异。短期来看,当前企业贷款已普遍参考LPR及其他市场化指标定价,传统基准利率退出不会直接引发贷款利率普遍调整。同时,DR贷款仍处于推广阶段,对整体贷款利率影响较小,但采用DR浮动定价的企业,其融资成本将更加及时地随市场利率变化。长期来看,随着LPR、DR等多元基准并行,货币政策向贷款利率的传导将更加顺畅,企业可以根据自身融资需求选择适宜的定价方式,银行也将更加充分地考虑资金成本、信用风险和贷款期限等因素。
石烁指出,优质企业可能获得更有竞争力的融资条件,但部分高风险企业的融资成本也可能上升。因此,改革的长期意义在于提高利率定价效率,而非推动贷款利率单向下降。
值得注意的是,在贷款定价基准更加多元的背景下,银行也面临如何平衡优质客户竞争与自身收益的问题。
曾刚认为,优质企业从LPR体系分流的现象早已发生。优质企业本来就可以通过债券、票据和境外融资等渠道获得更低成本的资金,DR001定价只是又多了一个选项,不会明显加速溢出。同时,DR001对应的是短期、波动较大的资金价格,贷款期限越长,银行的利率和流动性错配风险越大,因此适用范围有限。
在此背景下,曾刚建议,银行可以设置利差下限,把期限、资本占用和流动性成本计入定价,同时用结算、现金管理、投行等综合服务提升客户回报,并拓展小微、零售等收益更高的客群,避免单纯依靠压价留客。
相比大型银行,中小银行在推广DR贷款方面面临更多现实约束。
石烁指出,中小银行首先面临资金成本与定价基准不匹配的问题。DR主要反映银行间有担保短期融资利率,并不能完全代表中小银行的实际负债成本。部分中小银行依赖成本相对较高的定期存款,负债成本调整也较为滞后。如果简单参照大型银行的DR贷款加点水平定价,可能导致贷款收益难以充分覆盖自身资金成本、信用风险和经营成本,进一步压缩净息差。
其次,中小银行的资产负债管理和风险定价能力仍有待提高。部分中小银行尚未建立精细化的内部资金转移定价体系,难以准确核算不同期限资金的边际成本,合理确定DR贷款的加点幅度。同时,DR短期波动较为频繁,而中小银行定期存款占比较高,负债成本调整相对滞后,容易形成资产负债利率重定价错配。
最后,部分中小银行在利率敏感性分析、压力测试、信用风险计量和利率互换等风险对冲工具应用方面,仍存在专业人才、技术系统和管理经验不足的问题,难以有效管理DR贷款带来的利率波动风险。
(编辑:杨井鑫 审核:何莎莎 校对:颜京宁)