中经记者 李晖 北京报道
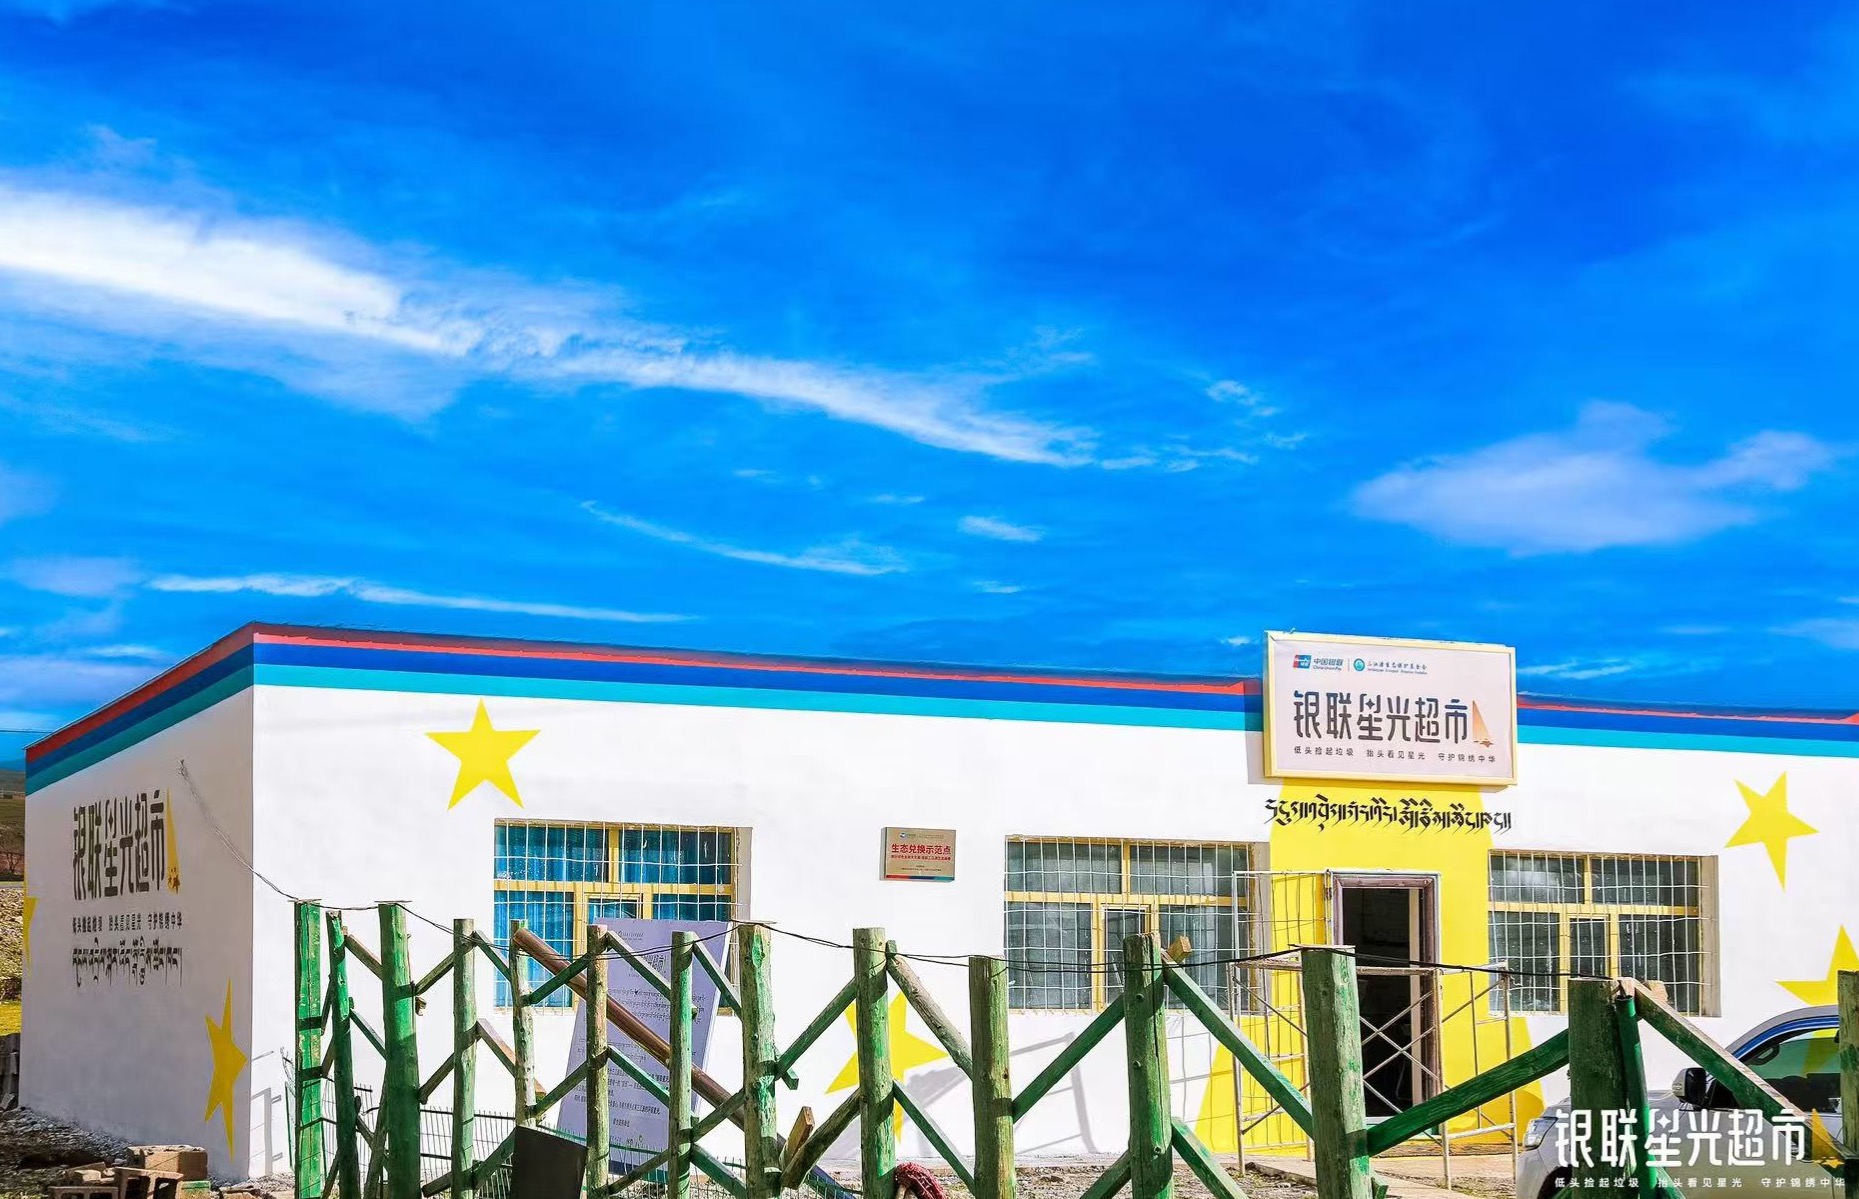
位于三江源地区的银联星光超市(受访者供图)
在上海张江的银联数据中心,屏幕上的数字跳动如织,毫秒之间,数十亿笔资金流转跨越高山大海;而在4000公里之外的青海曲麻莱,一位藏族牧民正提着捡拾的塑料瓶踏入“银联星光超市”,用它们换回一袋面粉和一盒酥油。
两个看似相隔遥远的场景,正在被同一张网络悄然连接。
在传统金融的语境里,支付网络常常被看作一条管道——追求的是毫秒级的并发速度、吞吐量与交易额。在ESG(环境、社会与治理)重塑全球价值链的时代,市场正在逐步形成一个共识:支付不仅是货币的物理流动,更牵动着社会资源的分配、行为习惯的塑造,以及公益与信任的传递。
国务院办公厅《关于做好金融“五篇大文章”的指导意见》明确提出,要构建应用便利、安全高效的数字支付服务体系,完善普惠金融体系、提升绿色金融服务质效、健全数字金融治理体系。上述发展方向与ESG的三大目标形成了共振。
作为国家重要的金融基础设施,近年来,中国银联正通过其覆盖数亿人的支付网络,探索一场从“交易清算网”到“社会价值网”的跨越——从参与消费促进、建设乡村金融服务网络,到探索绿色消费与个人碳账户搭建,再到运用人工智能完善反诈能力,这些实践覆盖了普惠金融、绿色低碳、支付安全及公益行动等多个领域,呈现出金融基础设施跨越单一价值参与社会责任建设的多元路径。
服务下沉到毛细血管——网络化协同突破服务死角
普惠金融的落地,不仅在于金融产品的供给,也在于服务能否触达不同地区、不同群体的实际需求。对于县域及农村地区而言,基础支付服务、日常消费渠道与数字经济之间的连接,是金融服务下沉的重要环节。
从联合国可持续发展目标(SDGs)看,第17条特别强调“促进目标实现的伙伴关系”,即全球ESG发展正从单个企业的自发行动,转向跨行业、跨机构的生态系统协同(Networked ESG)。银联作为金融基础设施,其ESG价值的核心正在于发挥清算网络的“乘数效应”与“生态赋能价值”。
2019年,在中国人民银行指导下,第一张银联乡村振兴卡在陕西省铜川市发行。几年来,这张卡从单一的支付工具,逐渐蜕变为乡村居民生活中的“数字口袋”。截至2026年二季度末,银联已联合超过245家商业银行发卡,累计发行超过1.46亿张卡。同时,银联与104家商业银行在农村地区设立普惠金融服务站,将小额取款、转账汇款、现金汇款、代理缴费等基础金融服务直接送到乡村基层。
2025年,围绕县域及农村客群的日常需求,银联推出全新的乡村振兴卡产品及服务体系,增设反赌反诈知识普及专区,新增医疗健康、骑行保险、法律咨询等8项权益。与此同时,银联携手多家电商平台,定制符合农村市场需求的支付解决方案,助力农村电商发展,打通“农产品上行与消费品下行”的双向通路。
在促消费方面,银联的连接优势同样展现出强韧的纽带能力。通过持续参与消费券发放、家电以旧换新、有奖发票、票根经济等专项工作,银联积极承建多地省级家电以旧换新平台并向外部开放。2025年,银联渠道惠及超过1.7亿民众,覆盖50余万家线下实体商户。
从服务站到银行卡,再到与电商平台合作的支付解决方案及促消费举措,银联的普惠实践呈现出多层次的服务路径:基础支付服务解决日常金融需求,权益体系进一步延伸服务内容,电商与促消费合作则推动农村消费与数字经济场景深度共生。
绿色理念融入商业日常——低碳“可计量”与创造共享价值
绿色金融如何从理念走向日常生活,是金融机构开展绿色实践的重要课题。相较于单纯倡导环保理念,将绿色行为与支付场景、消费记录及权益机制结合,有助于让用户更直观地了解自身行为与低碳生活之间的联系。
在国际可持续准则理事会(ISSB)及自然相关财务信息披露工作组(TNFD)的框架中,高度强调ESG实践与信息披露的确定性、科学性与可量化性。针对消费端的低碳行为往往因分散、微小极难计量,中国银联通过数据驱动,为消费端碳普惠建立了基础设施级的数据底座。
通过首创银联绿色低碳积分体系,银联与上海环境能源交易所共建包含19项绿色场景的碳减排模型,为相关场景内的银联消费计算低碳积分,用户可通过积分兑换权益,并获得低碳证书。以此为合作基础,银联联合商业银行同步发行绿色低碳卡产品,截至2026年二季度末,共有39家商业银行合计发行56款产品,累计发卡超1000万张。
截至2025年年末,共有39家商业银行发行银联绿色低碳卡,累计发卡量超过900万张,覆盖了公交、地铁、共享单车骑行、新能源汽车充电,以及通过12306 App购票等25个绿色消费场景。
在此基础上,中国银联进一步建设低碳计划平台,推动绿色消费信息跨地区、跨场景、跨机构互认互通,并在云闪付App推出面向公众的“低碳计划”个人碳账户应用。低碳计划平台已覆盖公交、地铁、共享单车骑行、新能源汽车充电,以及通过12306 APP购票等25个绿色消费场景。用户的绿色行为会被核算并记录相应碳减排量,形成个人低碳账单。
通过上述平台,基础设施级的数据能力驱动完成对微观低碳行为的科学核算,为消费端碳普惠提供了坚实底座,推动“绿色消费”从抽象口号转化为可度量、可对价的数字资产。
截至相关数据统计,该平台已带动直接绿色消费8亿笔,带动碳减排超过10万吨,并与25家银行达成碳账户合作,服务山东、浙江、湖北、西藏等地政府碳普惠推广。
不仅如此,现代ESG治理倡导“创造共享价值”(Creating Shared Value, CSV),即将社会痛点转化为商业与社会双重价值的内生循环,而非单向的资源消耗型捐赠。
在自然生态保护与社区治理的结合上,中国银联启动三江源“低头捡星光”公益行动,稳步推进三江源生态环境修复五年计划,联合三江源生态保护基金会,在曲麻莱、治多两地落地两座银联星光超市,常态化推行“垃圾换好物”环保模式。项目累计回收各类垃圾超过30吨,生态惠民覆盖人群超过8.5万人次,成功将生态保护理念无感融入当地居民的日常生活。
这种“行为—权益—生态”的模式,成功将生态保护、社区发展与金融服务融为一体,赋予社会责任实践持续运转的生命力。
构建“负责任的技术治理”——多方协同完善反诈体系
支付服务的普及与场景扩展,对金融安全提出了持续且更高的要求。作为支付清算核心枢纽,中国银联围绕账户、交易及新型智能化欺诈风险,持续推进风控产品和技术能力建设,并通过金融机构合作与多方协同完善反诈体系。
随着生成式AI与复杂网络犯罪在全球蔓延,算法伦理、数据安全与数字信任已成为全球ESG中“治理(G)”与“社会(S)”的核心交汇点。全球对“负责任的技术治理”(Responsible Tech)形成高度共识——技术的发展必须以保障公众权益与社会信任为前提。
据了解,在账户和交易风险识别方面,中国银联依托自研核心风控产品“一键诊卡”,为金融机构提供标准化涉诈风险服务,可用于银行新开户核验、存量账户筛查、转账风险提示等场景。目前,“一键诊卡”已接入64家银行,周均服务查询量超过200万笔。
在传统风控能力之外,中国银联推进30亿参数规模的支付交易时序大模型研发与落地。银联联合头部人工智能企业,将支付交易抽象为“行为语言”,依托百亿级交易数据从零搭建并专项训练模型,通过Transformer架构自主挖掘交易时序与行为特征,降低对传统人工特征工程的依赖,实现风险智能研判。
针对AI人脸攻击等新型金融欺诈风险,中国银联升级了人脸识别风控体系。在活体检测、算法比对两大基础环节之上,新增人脸图片鉴伪滤网,构建包含2类攻击形式、4种攻击路径、3重防护环节的闭环安全防御体系。同时,银联通过人脸SDK赋能各类钱包App,并为中小会员银行提供“一键诊图”鉴伪能力,补齐行业安全短板。
此外,中国银联在云闪付App上线“一键查卡”服务,支持持卡人自查名下银行卡,已覆盖18家全国性商业银行及450余家区域性银行,累计出具查询报告超过3800万份。通过持续深化“警银网信”协同治理,常态化运行恶意涉诈App治理专班,中国银联已建立“发现—预警—封堵”全链条机制,累计移送处置疑似恶意涉诈App 7000余个。
通过将AI等前沿技术运用于安全防护,并将反诈风控能力向全行业输出,中国银联不仅筑牢了自身系统的安全防线,更提升了整个数字支付生态的抗风险韧性,展现了金融基础设施在数字文明时代的责任担当。
从乡村普惠金融服务到推动电商与促消费结合,从绿色账户探索到环保与服务结合落地的星光超市,从交易风险识别到跨机构反诈协作……这些路径指向了一种新的共识——支付网络的价值,不应只以交易规模和处理效率衡量,也应观察其能否触达服务相对薄弱的群体、连接不同机构的能力,以及能否形成持续运行的服务机制。
随着数字支付服务持续发展,支付网络有望在连接金融服务与实体经济、个人生活及公共治理方面发挥更大作用。如何把连接优势转化为真实、可衡量且可持续的社会效益,也将是支付行业深化ESG实践、提升长期价值的长久课题。
(编辑:许璐 审核:何莎莎 校对:颜京宁)